1. Contexto & Cenário Operacional
No ecossistema de vendas B2B, a velocidade da concessão de crédito é frequentemente o diferencial entre fechar um contrato lucrativo ou perder a oportunidade para um concorrente ágil. Na operação em questão, a empresa enfrentava um desafio crítico: o processo de análise de crédito era 100% analógico e descentralizado.
Os dados cadastrais, históricos de pedidos e registros de pagamentos estavam fragmentados em três sistemas ERPs legados distintos, além de planilhas locais mantidas individualmente por cada filial regional. Quando um cliente submetia uma proposta de compra a prazo, a equipe de crédito precisava consultar manualmente bureau a bureau, extrair extratos e preencher formulários estáticos.
O resultado direto desse atrito era um SLA médio de 4 dias úteis para a resposta final. Clientes com excelente saúde financeira desistiam da transação pela lentidão, enquanto casos de risco elevado por vezes passavam despercebidos por cansaço operacional e falta de conciliação de dados.
2. O Problema & Objetivos de Negócio
O objetivo estratégico foi desenhado em conjunto com a diretoria financeira e os gestores comerciais:
- Reduzir o tempo de resposta: De dias para menos de 1 minuto nas propostas padrão de baixo e médio risco.
- Unificar a esteira de dados: Consolidar os dados transacionais de clientes dispersos entre os três ERPs corporativos.
- Eliminar subjetividade na concessão: Criar uma régua de score estatístico com pesos transparentes e políticas claras de limite de exposição.
- Blindar o caixa contra inadimplência: Manter a taxa de default (NPL 90) abaixo da média de 2,5% do setor.
"A meta não era simplesmente substituir humanos por algoritmos, mas liberar os analistas seniores de tarefas repetitivas de triagem para que pudessem focar exclusivamente nas exceções e clientes estratégicos complexos."
3. Arquitetura Técnica & Stack Adotada
Para garantir escalabilidade, segurança e baixo custo de infraestrutura, desenhamos a solução baseada nas seguintes ferramentas:
- Python & Pandas/Polars: Tratamento, padronização e higienização dos cadastros e histórico financeiro de transações.
- AWS Athena & S3: Repositório central de dados (Data Lake) para consultas SQL serverless de alto desempenho sobre as bases históricas unificadas.
- Scikit-Learn & XGBoost: Treinamento dos modelos de propensão ao pagamento e cálculo do score de risco probabilístico.
- SHAP (SHapley Additive exPlanations): Camada de Explainable AI que gera a justificativa exata dos 3 principais fatores que influenciaram a nota de crédito.
- FastAPI: Microsserviço de API REST de alta velocidade para responder em menos de 400 milissegundos às requisições do sistema transacional.
- Power BI: Dashboard de monitoramento em tempo real do volume de propostas, carteira ativa e taxas de inadimplência por segmento.
4. Implementação Passo a Passo (Do Dado à Produção)
A implementação foi dividida em quatro fases integradas:
Fase 1: Higienização e Centralização de Dados
O primeiro desafio consistiu em desduplicar cadastros de clientes que possuíam registros inconsistentes nos três ERPs. Criamos um identificador unificado baseado em CNPJ raiz, consolidando histórico de pontualidade de pagamentos, títulos protestados e tempo de relacionamento comercial.
Fase 2: Modelagem Preditiva & Backtesting
Treinamos um classificador supervisionado com 3 anos de transações passadas. O modelo foi calibrado com foco na métrica de Precision @ Top Decil para garantir que clientes classificados como "Score A" tivessem taxa de default praticamente nula. Realizamos backtesting em períodos de estresse econômico para atestar a resiliência das regras de corte.
Fase 3: Construção da API em FastAPI
Empacotamos a esteira preditiva em um container Docker servido via FastAPI. Quando o vendedor insere o pedido no sistema de vendas, o sistema envia o CNPJ e o valor solicitado. A API consulta as bases, calcula as variáveis, roda o modelo e devolve em 30 segundos uma das três respostas:
- Aprovado Automático (Faixa Verde): Limite concedido de imediato, pedido liberado para faturamento.
- Análise de Alçada (Faixa Amarela): Direcionado com recomendação estatística e os fatores de atenção destacados para o analista humano.
- Recusado com Justificativa (Faixa Vermelha): Bloqueio automático com motivos regulatórios claros.
5. Resultados & Impacto Tangível de Negócio
Após 6 meses de operação em produção, os números demonstraram a transformação:
- 80% das solicitações diárias passaram a ser aprovadas ou recusadas instantaneamente sem intervenção manual.
- O tempo médio de liberação de pedidos despencou de 4 dias para 30 segundos nos casos automáticos.
- O volume financeiro total de crédito concedido com segurança cresceu +22% pela retenção dos clientes ágeis.
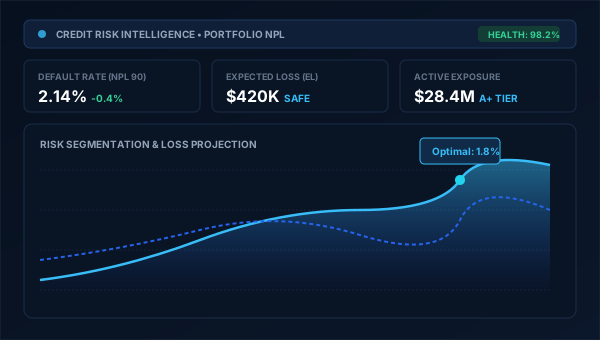
- A inadimplência da carteira ativa foi mantida em saudáveis 2.14%, abaixo do teto de tolerância corporativa.
6. Principais Aprendizados & Lições do Marcos
Este projeto reforçou uma convicção fundamental sobre o desenvolvimento de produtos de dados:
"Em risco de crédito corporativo, a governança e a interpretabilidade das variáveis (Explainable AI com SHAP) são tão vitais quanto a acurácia do modelo. Se a equipe de compliance ou auditoria não entender exatamente por que o algoritmo recusou ou aprovou determinado limite, a solução nunca ganhará a confiança institucional necessária para escalar."